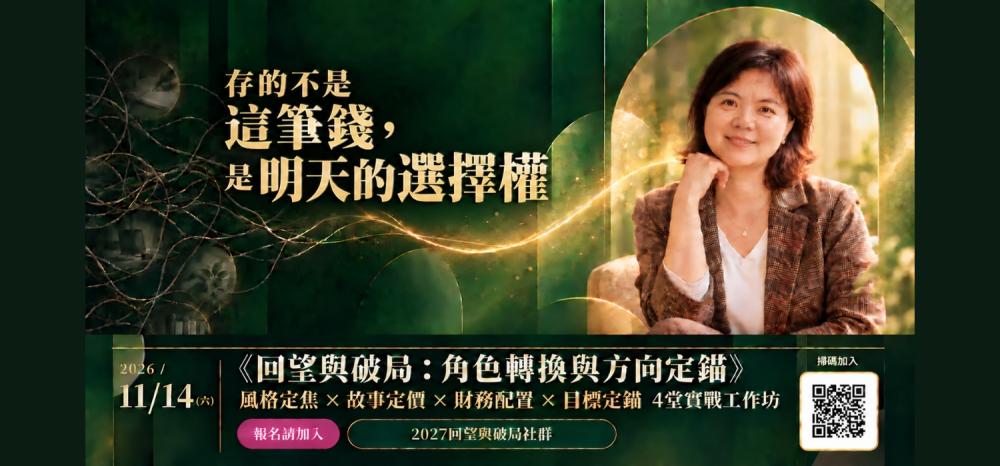
財務選擇 × 人生選擇權
存的不是這筆錢,
是明天的選擇權
真正的財務自由,也許不是想買什麼就買什麼,
而是在需要轉彎時,不必只能繼續硬撐。
每個月五號,小翔的薪水都會準時入帳。
手機跳出通知時,他總會先鬆一口氣。
但那口氣,通常維持不了多久。
房租、水電、保險、交通、三餐,以及家裡偶爾出現的臨時支出,一筆一筆排著隊。
手機已經愈來愈慢,鞋底也磨得差不多了。朋友約他去看演唱會,那堂收藏很久的課程也正在招生。
每一個願望拆開來看,好像都不過分。
可是,只要所有事情同時出現,他最後還是會對自己說:
「再等等。」
「下個月再說。」
「現在不是花這筆錢的時候。」
有一天,小翔問自己:
「如果現在多給我一筆錢,我最希望它替我解決什麼問題?」
他沒有寫買房,也沒有寫退休。
他想了很久,最後只寫下一句:
「下次真的累了,我希望自己可以安心休息一個月。」
看著那行字,他突然有點鼻酸。
原來他想要的從來不是快速致富。
他只是希望,下一次身體撐不住、家人需要陪伴,或工作已經不適合時,不必再因為沒有準備,只能告訴自己:
「再忍一下。」
有一種缺錢,不是帳戶沒錢,而是每一筆錢都已經有人在等
身處基層、領固定薪水,或正值上有老、下有小的年紀,生活裡很少只有一種需要。
想帶家人吃頓好料。
想換掉撐了很久的手機或電腦。
想出國看看,也想照顧愈來愈差的體力。
想學一項新能力,替未來多準備一條路。
這些願望都很普通。
可是,當生活開支、家庭責任與未來需要,全都從同一份薪水裡拿錢,每一個「我也想要」,最後都會變成:
「還是算了。」
我們很容易責怪自己:
「是不是我太會花錢?」
「是不是我的意志力太差?」
「別人都存得到,為什麼我不行?」
但很多時候,真正缺少的不是意志力。
而是一套能讓不同需要各自找到位置的分配方法。
你不是完全沒有錢,而是每一塊錢,都同時背負太多期待。
為什麼已經很節省,生活還是沒有多出選擇?
小翔以前總覺得,只要再省一點就好了。
少買一杯飲料。
衣服再穿久一點。
想看的表演先放棄。
課程等有閒錢再報名。
但奇怪的是,他已經省了很多年,生活卻沒有因此多出多少選擇。
因為他省下來的錢沒有任務。
只要下一次突發支出出現,那筆錢就會再度被拿走。
就像一個只有出水口、沒有蓄水區的水桶。
你可以一直提醒自己不要用水,卻沒有決定哪一部分的水必須留下,也沒有替未來建立新的水源。
真正的問題,不是小翔不夠節省,而是他從來沒有替明天的自己保留位置。
資產配置,不是先問要買哪一檔
很多人聽到「投資」或「資產配置」,腦中立刻浮出股票、ETF、房子、看盤和報酬率。
「我連圖表都看不懂,怎麼可能投資?」
「那不是有錢人才需要學的嗎?」
「我每個月都沒剩多少錢,談什麼資產配置?」
但真正的資產配置,不是先選金融商品。
而是先看懂:
我現在擁有什麼?
什麼正在限制我的選擇?
我想替未來保留什麼?
哪些條件需要從現在開始準備?
如果連生活需要多少錢、能承受多少風險,以及這筆錢什麼時候會用到都不清楚,就算知道很多投資名詞,也未必能做出適合自己的決定。
學習投資的目的,不是把決定交給明牌,而是讓自己逐漸有能力理解、判斷,再為自己的選擇負責。
錢不多時,更需要先替每一筆錢安排任務
小翔重新打開近三個月的帳單。
這一次,他不再只是找出「哪一筆可以刪掉」,而是開始問:
「這筆錢正在替我維持什麼?」
他第一次發現,存錢不是把所有快樂刪掉。
真正需要停止的,是那些沒有帶來快樂、沒有增加能力,也沒有保障未來,甚至連自己都不在意的支出。
當每一筆錢開始有任務,小翔才不再覺得所有消費都是罪惡。
收入不高,更需要安排順序。不是因為錢少就不能開始,而是每一筆錢的去向,都必須更清楚。
除了存款,你還擁有什麼?
盤點到最後,小翔看著紙上的數字,心裡仍然冒出一句:
「可是,我手上真的沒有多少錢。」
他又問了自己一次:
「除了存款,我還擁有什麼?」
他一開始只寫了兩個字:「沒有。」
停了一會兒,他慢慢補上:
✓ 熟悉公司的工作流程。
✓ 能處理客戶抱怨。
✓ 認識不同部門的人。
✓ 同事出狀況時,總會找他協調。
✓ 曾經把一個混亂的專案準時完成。
這些過去被他視為「本來就該會」的事情,其實也是資產。
一項能力如果可以反覆使用、轉移到其他工作,替別人節省時間、降低風險或解決問題,就不只是一段工作經歷。
它可能成為下一份工作、下一個合作,甚至下一種收入的起點。
很多人不是沒有資產。
只是我們太習慣盯著存款數字,忘了時間、能力、經驗、關係、信用與健康,也都是手上的牌。
在替這些資源命名以前,我們很容易覺得自己一無所有。把整副牌攤開以後,才有機會看見新的組合。
資產配置,是把你想保留的人生選擇,先放進規劃裡
小翔重新拿起那張紙,慢慢寫下:
「我有一份穩定收入。」
「我有可以重新整理的支出。」
「我有一項能繼續累積的工作能力。」
「我可以先留下第一筆選擇金。」
「我可以先學懂,再決定要不要投資。」
他沒有在那天下午突然變有錢。
生活裡的帳單,也沒有因此消失。
但他第一次不再只問:
「我買得起什麼?」
而是開始問:
「我希望手上的資源,替我守住什麼?」
也許,第一階段的財務自由,不是擁有很多被動收入,也不是從此想買什麼就買什麼。
它可能只是:
工作真的不適合時,還有一點時間重新選擇。
家人需要陪伴時,不必立刻在收入與親情之間二選一。
遇到值得學習的機會時,不必每次都先放棄自己。
身體需要休息時,可以請一天假,而不是一邊發燒,一邊擔心這個月的帳單。
財務自由不是只有一個遙遠的終點。
它也可以是一層一層增加的選擇權。
資產配置,不是把錢放到哪裡。
而是把你想保留的人生選擇,先放進規劃裡。
存錢不是把今天全部拿走,而是替明天的自己,留下一次可以說「我選擇」的機會。
為什麼《回望與破局》必須談財務選擇?
我們可以重新整理形象、說清楚自己的價值,也可以對下一個人生角色產生期待。
但真正準備轉彎時,最後往往會遇到一個很現實的問題:
「我手上的資源,能不能支持這個選擇?」
想改變,不只需要勇氣。
如果沒有看見自己的生活支出、現實責任、既有能力與可運用資源,再清楚的方向,也可能因為缺少支撐而停在想像裡。
因此,在《回望與破局:角色轉換與方向定錨》工作坊中,我們把「財務選擇」放進完整路徑:
看見自己 → 說出價值 → 盤點選擇 → 開始行動
這堂課不是替你決定要不要買房、該買哪一檔股票,也不是要求你立刻做出巨大的改變。
你會完成一張自己的「選擇權盤點表」,重新看見:
- 我現在手上有哪些資源?
- 什麼正在限制我的選擇?
- 哪些條件需要先準備?
- 我可以從哪裡開始增加選擇權?
因為真正的破局,不只是知道自己想去哪裡,還要讓手上的資源,開始支持你走向那裡。
替明天的自己,留下一次選擇
如果你也想重新盤點能力、資源與現實條件,歡迎先加入「2027回望與破局」LINE社群。
加入2027回望與破局 LINE社群
10/6(二)20:00–21:30|線上說明會
11/14(六)10:00–18:00|《回望與破局:角色轉換與方向定錨》實體工作坊

如想留言評分,請先 登入會員!